Le F&I, financement et assurances
Le F&I, pour financement et assurances, est le service d’une concession qui monte le financement ou la location d’un véhicule et propose les produits qui l’accompagnent : garanties prolongées, assurances, protections. C’est souvent la dernière étape avant la livraison. Un bon dossier de F&I commence bien avant le bureau du directeur commercial.
À quoi ressemble le travail du F&I ?
Le client a choisi son véhicule et versé un dépôt. Le F&I calcule les paiements selon le terme, la mise de fonds et l’échange, avec les taxes. Il soumet la demande de financement, explique les protections offertes et prépare les documents à signer. Le client repart avec un paiement qu’il comprend.
Avec quoi ne pas confondre le F&I ?
Avec la vente elle-même. Le vendeur aide le client à choisir le véhicule ; le F&I l’aide à le payer et à le protéger. Avec la comptabilité, non plus : le F&I monte les dossiers, la comptabilité les inscrit aux livres.
| L’aspect | En bref |
|---|---|
| Ce que c’est | Le financement, la location et les protections. |
| Quand | Après le choix du véhicule, avant la livraison. |
| À ne pas confondre avec | La vente, ou la comptabilité. |
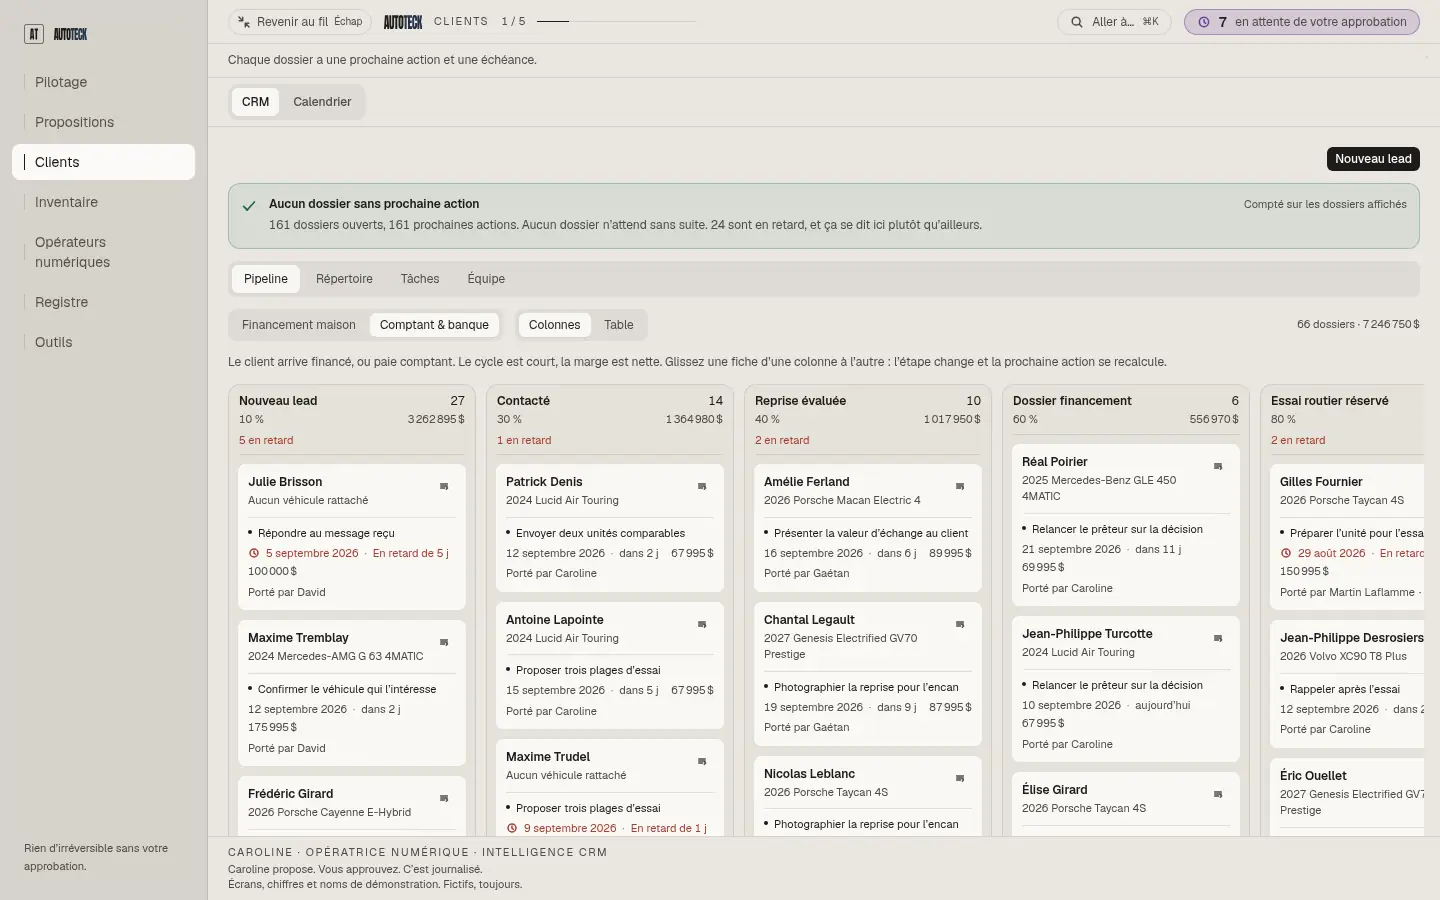
| Dans AutoTeck | L’étape du dossier de financement, et la calculatrice de paiement. |
Où le F&I se voit-il dans AutoTeck ?
Dans l’entonnoir de vente, à l’étape du dossier de financement. La calculatrice de paiement de la console calcule le financement ou la location, avec la TPS et la TVQ, jusqu’aux intérêts totaux. Elle affiche un avertissement d’estimation, parce que c’en est une.
Les guides qui emploient ce terme
Questions fréquentes
F&I vient de l’anglais Finance and Insurance, qu’on traduit par financement et assurances. C’est le service qui monte le financement ou la location du véhicule et qui propose les protections : garanties prolongées, assurances, protections diverses. Dans une petite concession, le directeur commercial ou le propriétaire tient souvent ce rôle.
Parce qu’un client qui aime le véhicule mais ne connaît pas son paiement repart réfléchir. Connaître tôt le budget, l’échange et le mode de paiement permet de proposer un véhicule qui entre dans ses moyens. Le dossier de financement est une étape de l’entonnoir, et il se prépare dès les premiers échanges.
Ce sont des estimations, et la console le dit. La calculatrice de paiement tient compte du terme, de la mise de fonds, de l’échange, du taux et des taxes, jusqu’aux intérêts totaux. Le paiement final dépend de l’approbation du prêteur. L’avertissement d’estimation est affiché à l’écran, pas caché dans une note.
Il peut poser les questions de qualification : budget, échange, mode de paiement souhaité. Il ne conclut rien seul : une offre de taux ou de paiement engage la concession, et elle attend une approbation humaine. Le dossier arrive au F&I avec les réponses déjà notées, au lieu d’une fiche vide.
Oui. Ce que le client a dit pendant la vente compte : son budget, ses inquiétudes, ce qu’on lui a promis. Si le F&I repart de zéro, le client répète tout, et la confiance baisse au pire moment. Une fiche unique, lue avant la rencontre, évite ce retour en arrière et raccourcit la signature.
Au Québec, la Loi sur la protection du consommateur fixe une règle claire. Avant de proposer une garantie supplémentaire, le commerçant doit informer le client de la garantie légale, verbalement et par écrit. Le client doit savoir ce qu’il a déjà, sans frais, avant de payer pour plus. Pour un cas précis, un professionnel du droit tranche.
Sources
Les textes de loi, les organismes et les études sur lesquels cette page s’appuie. Chacun dit ce qu’il dit; on ne lui fait rien dire de plus.
- Avis relatif à l’offre de produits d’assurance par l’entremise de concessionnaires · Autorité des marchés financiers · 2018
- Loi sur la protection du consommateur (RLRQ, c. P-40.1) · LégisQuébec, Éditeur officiel du Québec
- Contrat de vente, commerçants d’automobiles d’occasion · Office de la protection du consommateur